 手机版




快速5秒,轻松获取装修报价
土地增值税的征收对象
纳税人:转让国有土地使用权及地上建筑物和其他附着物产权、并取得收入的单位和个人。
课税对象是指有偿转让国有土地使用权及地上建筑物和其他附着物产权所取得的增值额。
土地增值税的征税对象是转让国有土地使用权、地上的建筑物及其附着物所取得的增值额。增值额为纳税人转让房地产的收入减除《条例》规定的扣除项目金额后的余额。
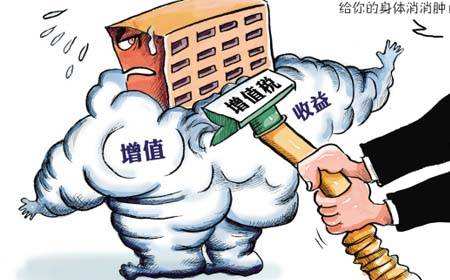
转让房地产的收入包括货币收入、实物收入和其他收入,即与转让房地产有关的经济收益。扣除项目按《条例》及《细则》规定有下列几项:
(1)取得土地使用权所支付的金额。包括纳税人为取得土地使用权所支付的地价款和按国家统一规定交纳的有关费用。具体为:以出让方式取得土地使用权的,为支付的土地出让金;以行政划拨方式取得土地使用权的,为转让土地使用权时按规定补交的出让金;以转让方式得到土地使用权的,为支付的地价款。
(2)开发土地和新建房及配套设施的成本(以下简称房地产开发成本)。包括土地征用及拆迁补偿费、前期工程费、建筑安装工程费、基础设施费、公共设施配套费、开发间接费用。这些成本允许按实际发生额扣除。
(3)开发土地和新建房及配套设施的费用(以下简称房地产开发费用)是指销售费用、管理费用、财务费用。根据新会计制度规定,与房地产开发有关的费用直接计入当年损益,不按房地产项目进行归集或分摊。为了便于计算操作,《细则》规定,财务费用中的利息支出,凡能够按转让房地产项目计算分摊,并提供金融机构证明的,允许据实扣除,但最高不能超过按商业银行同类同期贷款利率计算的金额,其他房地产开发费用按取得土地使用权所支付的金额及房地产开发成本之和的5%以内予以扣除。凡不能提供金融机构证明的,利息不单独扣除,三项费用的扣除按取得土地使用权所支付的金额及房地产开发成本的10%以内计算扣除。
(4)旧房及建筑物的评估价格。是指在转让已使用的房屋及建筑物时,由政府批准设立的房地产评估机构评定的重置成本价乘以成新度折扣率后的价值,并由当地税务机关参考评估机构的评估而确认的价格。
(5)与转让房地产有关的税金。这是指在转让房地产时缴纳的营业税、城市维护建设税、印花税。因转让房地产交纳的教育费附加,也可视同税金予以扣除。
(6)加计扣除。对从事房地产开发的纳税人,可按取得土地使用权所支付的金额与房地产开发成本之和加计20%的扣除。
装修业主交流群:489184494,装修交友,了解装修经验、材料选购、装修猫腻,让装修更明白!
您还可以搜索“好得家”微信公众号,在手机上找装饰公司、买装修材料、学装修知识、看装修效果图、获取装修报价、局部改造
 0
免责声明:好得家网站部分文章内容来源于网络以及网友投稿,本网站只负责对文章进行整理、排版、编辑,是出于传递 更多信息之目的,并不意味着赞同其观点或证实其内容的真实性。

相关文章
- 槽钢层对楼上楼下有什么影响?
 1272
- 毛坯房交房验房步骤829
- 什么是大平层?大平层的特点有哪些?993
- 房屋缺角认识误区多 哪些是你不知道的?971
- 买二手房注意事项有哪些?933
- 好得家平台:买二手房好还是新房好789
- 购买二手精装房时注意事项有哪些980
- 二手精装房如何验房?894
 1272



 恭喜您已预约成功!