 手机版




快速5秒,轻松获取装修报价
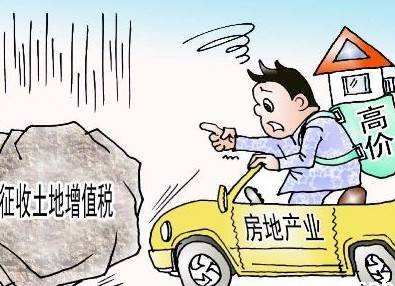
土地增值税的范围有哪些
一般规定
(1)土地增值税只对“转让”国有土地使用权的行为征税,对“出让”国有土地使用权的行为不征税。
(2)土地增值税既对转让国有土地使用权的行为征税,也对转让地上建筑物及其它附着物产权的行为征税。
(3)土地增值税只对“有偿转让”的房地产征税,对以“继承、赠与”等方式无偿转让的房地产,不予征税。不予征收土地增值税的行为主要包括两种:
①房产所有人、土地使用人将房产、土地使用权赠与“直系亲属或者承担直接赡养义务人”。
②房产所有人、土地使用人通过中国境内非营利的社会团体、国家机关将房屋产权、土地使用权赠与教育、民政和其他社会福利、公益事业。
特殊规定
(1)以房地产进行投资联营
以房地产进行投资联营一方以土地作价入股进行投资或者作为联营条件,免征收土地增值税。其中如果投资联营的企业从事房地产开发,或者房地产开发企业以其建造的商品房进行投资联营的就不能暂免征税。
(2)房地产开发企业将开发的房产转为自用或者用于出租等商业用途,如果产权没有发生转移,不征收土地增值税。
(3)房地产的互换,由于发生了房产转移,因此属于土地增值税的征税范围。但是对于个人之间互换自有居住用房的行为,经过当地税务机关审核,可以免征土地增值税。
(4)合作建房,对于一方出地,另一方出资金,双方合作建房,建成后按比例分房自用的,暂免征收土地增值税;但建成后转让的,应征收土地增值税。
(5)房地产的出租,指房产所有者或土地使用者,将房产或土地使用权租赁给承租人使用由承租人向出租人支付租金的行为。房地产企业虽然取得了收入,但没有发生房产产权、土地使用权的转让,因此,不属于土地增值税的征税范围。
(6)房地产的抵押,指房产所有者或土地使用者作为债务人或第三人向债权人提供不动产作为清偿债务的担保而不转移权属的法律行为。这种情况下房产的产权、土地使用权在抵押期间并没有发生权属的变更,因此对房地产的抵押,在抵押期间不征收土地增值税。
(7)企业兼并转让房地产,在企业兼并中,对被兼并企业将房地产转让到兼并企业中的,免征收土地增值税。
(8)房地产的代建行为,是指房地产开发公司代客户进行房地产的开发,开发完成后向客户收取代建收入的行为。对于房地产开发公司而言,虽然取得了收入,但没有发生房地产权属的转移,其收入属于劳务收性质,故不在土地增值税征税范围。
(9)房地产的重新评估,按照财政部门的规定,国有企业在清产核资时对房地产进行重新评估而产生的评估增值,因其既没有发生房地产权属的转移,房产产权、土地使用权人也未取得收入,所以不属于土地增值税征税范围。
(10)土地使用者处置土地使用权,土地使用者转让、抵押或置换土地,无论其是否取得了该土地的使用权属证书,无论其在转让、抵押或置换土地过程中是否与对方当事人办理了土地使用权属证书变更登记手续,只要土地使用者享有占用、使用收益或处分该土地的权利,具有合同等到证据表明其实质转让、抵押或置换了土地并取得了相应的经济利益,土地使用者及其对方当事人就应当依照税法规定缴纳营业税、土地增值税和契税等。
装修业主交流群:489184494,装修交友,了解装修经验、材料选购、装修猫腻,让装修更明白!
您还可以搜索“好得家”微信公众号,在手机上找装饰公司、买装修材料、学装修知识、看装修效果图、获取装修报价、局部改造
 0
免责声明:好得家网站部分文章内容来源于网络以及网友投稿,本网站只负责对文章进行整理、排版、编辑,是出于传递 更多信息之目的,并不意味着赞同其观点或证实其内容的真实性。

相关文章
- 槽钢层对楼上楼下有什么影响?
 1272
- 毛坯房交房验房步骤829
- 什么是大平层?大平层的特点有哪些?993
- 房屋缺角认识误区多 哪些是你不知道的?971
- 买二手房注意事项有哪些?933
- 好得家平台:买二手房好还是新房好789
- 购买二手精装房时注意事项有哪些980
- 二手精装房如何验房?894
 1272



 恭喜您已预约成功!